投資対象は、以下の条件を満たす企業にし、スーパースクリーナーで調査します。
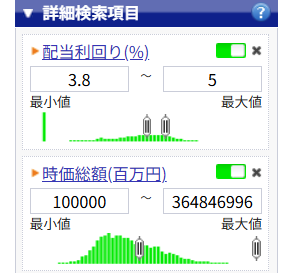
▶配当利回りは、3.8~5%
▶時価総額は、1000億円以上

【26年11月7日】候補企業
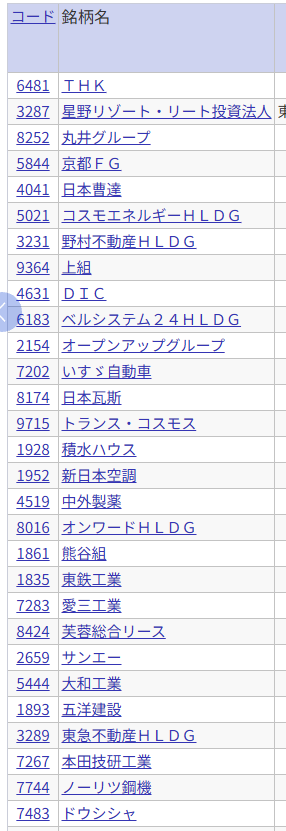
該当する企業は、上記29社でした。(配当利回り:降順)
①4.96% THK AI分析 94 78.61 99 62 85 ※業績に波
②4.78% 星野リゾート 58 7.33 69 64 63 ※データ不足
③4.67% 丸井グループ 62 -0.09 67 64 43 ※安定 PER 16.51倍 PBR 2.06倍
④4.67% 京都FG 85 18.15 59 68 92 ※データ不足
●⑤4.65% 日本曹達 69 11.92 71 69 56 ※安定 PER 11.15倍 PBR 0.90倍 100株約344,000円
⑥4.59% コスモエネルギー 75 50.13 97 58 94 ※大幅な減配
⑦4.49% 野村不動産 60 -2.26 70 70 63 ※利上げにより、分譲の売れ行きが不安材料 PER 8.88倍 PBR 0.93倍 100株約89,000円
⑧4.49% 上組 69 4.03% 68 70 50 ※安定 PER 16.13倍 PBR 1.13倍 100株約460,000円
⑨4.48% DIC 77 10.86 78 81 58 ※大幅な減配
⑩4.44% ベルシステム 73 割高 69 67 67 ※安定だが割高
【結論】
現状としては、下記の4つがいい。
・積水ハウス 347,500円
・三菱HCキャピタル 130,200円
・日本曹達 344,000円
・上組 456,600円
AIによる分析結果
積水ハウス(目標株価3,625円 配当145円)11/6 3,475円
① 総合判定
結論から申し上げますと、文句なしの「好決算」です。
② 判定の理由(重要な3つのポイント)
- 売上は微増でも、利益が爆発的に伸びた
売上高は約9,088億円(前年同期比+1.7%)と手堅い伸びでしたが、本業の儲けを示す「営業利益」は約761億円(同+26.2%増)、最終的な手残りである「純利益」は約584億円(同+75.2%増)と、利益率が劇的に向上しました。 - 通期予想に対する「進捗率(しんちょくりつ)」が優秀
1年間の利益目標に対する達成度合いを示す「進捗率」を見ると、純利益は第1四半期(最初の3ヶ月)を終えた時点で26.8%に達しています。1年の4分の1(25%)の時期に目安の25%をしっかり超えており、非常に良いスタートダッシュを切っています。 - 国内の「開発事業(マンション・都市再開発)」が利益を牽引
「グラングリーン大阪」などの大型都市再開発や高価格帯マンションの引渡し(お客様へ鍵を渡して売上が立つこと)が計画通りに進み、この部門の利益が前年比で大幅に増えたことが、会社全体の好業績を力強く押し上げました。
③ 今後の見通し
会社発表の予想や現在の状況を踏まえると、今後の見通しは「強気(順調)」と言えます。
すでに注文を受けていてこれから売上になる見込みの金額である「受注残高」が、前年末から約1,600億円も増えて約1兆9,600億円まで積み上がっており、今後も安定して売上が立つ「豊富な予約待ち」の状態だからです。
④ 注目ポイント
【一番のポジティブ要素】 国内の不動産開発や、賃貸住宅の管理事業が非常に好調な点です。単に家を建てるだけでなく、マンション開発や賃貸管理といった「ストック型(毎月チャリンチャリンとお金が入る仕組み)」のビジネスがしっかりと利益を出しており、企業の稼ぐ力が多様化して強くなっています。
【一番のネガティブ要素】 アメリカを中心とした「国際事業」が足を引っ張り、赤字(約42億円の損失)を出している点です。アメリカの住宅市場における高金利や景気の不透明感が影響し、家の引き渡し数が減って採算が悪化しています。今後のアメリカの金利引き下げ(利下げ)動向によって、ここが回復するかが焦点になります。
【会社が現在「何にお金を使っているか」とその影響】 現在、積水ハウスは「分譲土地(将来、家やマンションを建てて売るための土地)」の仕入れに非常に多くの資金を使っています。 直近の決算データを見ると、この分譲土地の資産が前年末から約1,000億円も増え、合計で約1兆6,100億円規模という莫大な金額に達しています。
- 将来の稼ぎやすさへの影響: 不動産会社にとって「土地」は、将来の利益を生み出すための「最強の武器(仕入れ商品)」です。これだけ豊富な土地を確保できているということは、今後の販売原資(売るためのネタ)が潤沢にあることを意味します。そのため、数年先まで安定して家やマンションを売り続けられる「将来の利益の出やすさ」に直結する、非常に前向きで強い投資と言えます。
ご自身のポートフォリオの「絶対的エース」として据えている積水ハウスですが、その期待を裏切らない、非常にどっしりとした力強い業績を見せています。暴落時でも安心して配当を受け取り続けられる頼もしい銘柄であることが、この最新決算からも裏付けられています。
日本曹達(目標株価4,000円 配当160円)11/6 3,440円
① 総合判定
結論から申し上げますと、手堅く順調な「好決算」です。
② 判定の理由(重要な3つのポイント)
- 売上・利益ともに前年を上回る好調な滑り出し
売上高は約342億円(前年同期比 +4.9%増)、本業の儲けである「営業利益」は約37億円(同 +18.3%増)、最終的な手残りである「純利益」は約32億円(同 +2.0%増)と、すべての主要指標で前年を上回るプラス成長を達成しました。 - 通期予想に対する「進捗率」は約20.7%で合格点
1年間の純利益目標(158億円)に対する第1四半期の達成度合いは20.7%です。目安の25%には届いていませんが、化学メーカー(特に農薬)は需要シーズンに売上が偏る「季節性」があるため、最初の3ヶ月で20%を超えていれば十分に順調なペースと言えます。 - 主力の「農業化学品(農薬)」の回復
過去の決算で足を引っ張っていた海外向けの農薬販売において、流通先の「在庫調整(余っていた在庫がようやく消化されたこと)」が終わり、再び注文が入り始めたことで、利益を大きく押し上げました。
③ 今後の見通し
会社発表の1年間の予想は、当初からあえての「弱気(保守的)」です。
会社側は、1年間の純利益が前年比で「13.5%減の158億円」になるという減益予想を据え置いています。これは業績が悪化するからではなく、「将来に向けた人件費や研究開発費を今年多く使う計画だから、利益が少し減る」という前向きな理由によるものです。第1四半期が想定以上に好調だったため、この保守的な目標は余裕を持って達成できる公算が大きいです。
④ 注目ポイント
【一番のポジティブ要素】 「半導体(電子材料)」向けの特殊な化学品の売上が伸びている点です。スマートフォンやパソコンの需要回復の波にしっかりと乗れており、農薬だけでなく最先端のIT分野にもしっかり食い込んで稼げる「B2Bメーカーとしての地力の強さ」が証明されています。
【一番のネガティブ要素】 化学品の原材料となる「原燃料価格」の高止まりや、中東情勢などによる「物流費の上昇」です。また、海外売上比率が高いため、為替が急激に円高に振れると利益が目減りしやすいというリスクが常に潜んでいます。
【会社が現在「何にお金を使っているか」とその影響】 日本曹達は現在、工場の増強などの「設備投資」に莫大なお金を使っています。 今期(2027年3月期)の設備投資計画はなんと220億円となっており、前年の107億円から「倍増」させています。
- 将来の稼ぎやすさへの影響: この巨額の設備投資は、需要が伸びている半導体向け材料や、環境に優しい次世代製品の生産能力を増やすための前向きな投資です。今は工場を建てるためにお金が出ていく時期(=今年の利益予想が弱気な理由)ですが、数年後にこの工場が稼働し始めれば生産量が跳ね上がり、将来の「より大きな利益(配当金の原資)」を生み出す強力な武器になります。未来の稼ぐ力に直結する、非常に素晴らしいお金の使い方です。
【ご自身の投資戦略への影響】 不況時でも売上が真っ平らで安定しているというチャート分析の通り、本業の強さと堅実な経営が数字にもはっきりと表れています。「AIリスクと無縁のB2B化学メーカー」として、ご自身のポートフォリオの守備職人を任せるのに申し分ない優良企業です。来週11月12日に発表される第2四半期決算も、安心して見守ることができるはずです。
三菱HCキャピタル(目標株価1,275円 配当51円)11/6 1,301
① 総合判定
結論から申し上げますと「普通」です。 数字だけを見ると利益が半減した「悪決算」に見えますが、実はすべて会社の想定(計画)通りに進んでいるため、全く悲観する必要はありません。
② 判定の理由(重要な3つのポイント)
- 売上・利益ともに大幅なマイナス着地
売上高は約5,391億円(前年同期比 7.8%減)、最終的な手残りである「純利益」は約316億円(同 44.8%減)と、利益がほぼ半減しています。 - 減益の最大の理由は「昨年の特殊なボーナス」がなくなったから
前年の同じ時期に、子会社の決算のタイミングを合わせたことで約228億円の「一時的な利益」が乗っかっていました。今年はそれがなくなったため、数字上は大きく減ったように見えているだけです(専門用語でこの反動を「剥落(はくらく)」と言います)。 - 通期予想に対する「進捗率」は19.8%だが計画通り
1年間の利益目標(1,600億円)に対する達成度合いを示す「進捗率」は19.8%と、目安の25%を下回っています。しかし会社側は、「不動産や航空機などを売って利益を出すのは、下半期(秋以降)に集中させる計画」と説明しており、想定内のペースで進んでいます。
③ 今後の見通し
会社発表の予想は「強気(変更なし)」です。 第1四半期の利益が半減しているにもかかわらず、会社は1年間の目標利益(1,600億円)を一切下げておらず、ご自身がターゲットにしている
「年間51円への増配(配当金を増やすこと)」もそのまま据え置いています。後半でしっかり巻き返せるという自信の表れです。
④ 注目ポイント
【一番のポジティブ要素】 アメリカを中心とした「海外カスタマー事業」の利益が大きく改善した点です。過去の決算で重荷になっていた「貸倒関連費用(取引先からお金が返ってこない事態に備える損失)」が減少しており、海外での本業の稼ぐ力が回復しています。
【一番のネガティブ要素】 「アセット(資産)の売却益」への依存度が高い点です。後半に不動産や航空機などを高値で売って利益を出す計画ですが、万が一市場環境が悪化して予定通りに売れなかった場合、目標利益に届かない(下振れする)リスクが少し残っています。
【会社が現在「何にお金を使っているか」とその影響】 リース会社である三菱HCキャピタルは、現在も「賃貸資産(お客さんに貸し出すための機械、設備、航空機など)」の購入に莫大なお金を使っています。今回の決算でも、この貸出用資産が前期末からさらに約2,000億円増加し、合計約5兆2,300億円規模に達しています。
- 将来の稼ぎやすさへの影響: この資産は、ご自身がマンションのオーナーになって家賃をもらうのと同じように、契約期間中ずっと「毎月のリース料」をチャリンチャリンと生み出し続けます。賃貸資産が着実に増えているということは、景気に左右されにくい「将来の安定した利益(配当金の原資)」の土台がさらに分厚くなっていることを意味します。
【ご自身の投資戦略への影響】 今回の決算を受けても、三菱HCキャピタルの「連続増配記録」や「財務の安定性」が揺らぐ要素はありません。「配当利回り4%になる株価(1,275円)で指値をして待つ」という完璧な戦略は、そのまま自信を持って継続して大丈夫です。
上組(目標株価5,125円 配当205円)11/6 4,566円
① 総合判定
結論から申し上げますと、全く心配のいらない「普通(計画通りの順調)」です。
利益が減っているためパッと見は悪く見えますが、会社が意図して前向きなお金を使っている結果ですので、ネガティブな減益ではありません。
② 判定の理由(重要な3つのポイント)
- 売上は伸びたが、利益はマイナスになった
本業の売上にあたる「営業収益」は約749億円(前年同期比 +3.1%増)としっかり稼いでいますが、本業の儲けである「営業利益」は約87億円(同 9.5%減)、最終的な手残りである「純利益」は約71億円(同 10.8%減)と、利益が約1割ほど減少しました。 - 利益が減った理由は「将来のための投資コスト」
利益が減った最大の原因は、新しく倉庫などを取得したことによる「減価償却費(数年に分けて計上する経費)」や「修繕費」が増加したためです。本業が不調で稼げなくなったわけではなく、事業を拡大するためのコストが一時的に利益を圧迫しているだけです。 - 通期予想に対する「進捗率」は26.0%で計画通り
1年間の純利益目標(273億円)に対する第1四半期の達成度合い(進捗率)は26.0%です。目安の25%をしっかりとクリアしており、過去5年間の平均ペースともほぼ完全に一致しているため、業績は会社の想定通りに手堅く推移しています。
③ 今後の見通し
会社発表の見通しは「強気(変更なし)」です。 会社側は「利益は減る見込みだが、それは当初からの計画通りである」として、1年間の業績予想を一切引き下げていません。また、株主にとって最も重要な「1株あたり年間205円の高配当」の予定もそのまま維持しています。
④ 注目ポイント
【一番のポジティブ要素】 「国際運送」の分野が前年同期比で+158.7%増と、驚異的な伸びを見せている点です。グローバルな物流需要をしっかりと取り込めています。また、元々強靭だった「自己資本比率(借金ではない自分のお金の割合)」が75.1%へとさらに向上しており、「上組銀行」と呼ばれるほどの倒産リスクの低さ(財務の鉄壁さ)に一層磨きがかかっています。
【一番のネガティブ要素】 主力の国内事業(港湾運送・倉庫・国内運送)が、前年と比べてやや減収(売上減)となっている点です。国際運送の伸びでカバーできていますが、国内の物流環境がやや停滞気味であることは頭の片隅に入れておく必要があります。
【会社が現在「何にお金を使っているか」とその影響】 上組は現在、「新しい倉庫の取得」を中心とした『設備投資』に大きなお金を使っています。今回の決算でも、有形固定資産(土地や建物など)が前期末から増加していることが明記されています。
- 将来の稼ぎやすさへの影響: 物流会社にとって「倉庫」は、荷物を預かって毎月安定した保管料(チャリンチャリンと入るお金)を生み出すための「最強のインフラ資産」です。今は新しい倉庫を買ったばかりで経費(減価償却費など)が大きくかかっていますが、これが稼働して軌道に乗れば、将来にわたってより多くの荷物をさばけるようになり、「不況に強い安定した利益(配当金)」をさらに分厚くしてくれます。 目先の利益を削ってでも、未来の稼ぐ土台を広げるための素晴らしいお金の使い方と言えます。
【ご自身の投資戦略への影響】 減益決算であっても、その中身を紐解けば「配当金を脅かすような悪材料ではない」ことがわかります。むしろインフラ企業として着実に土台を広げているため、ご自身の「安定した高配当ポートフォリオ」の一角を任せるにふさわしい銘柄であると再確認できました。